

În primele nouă luni, producătorii din China și-au asigurat mai mult de jumătate din piața bateriilor destinate vehiculelor electrice și hibride din afara țării lor origine, în timp ce furnizorii sud-coreeni și japonezi au pierdut terenm potrivit unei analize realizată de compania sud-coreeană de cercetare de piață SNE Research.
Concluzia principală a raportului, în care sunt evaluate dinamica și distribuția cotelor de piață în sectorul bateriilor pentru vehicule electrice din afara Chinei, indică faptul că volumul total al capacității acestor baterii a urcat la 426,7 GWh în perioada ianuarie – septembrie. Astfel, piața a înregistrat o creștere de 24,7% față de intervalul similar al anului trecut.
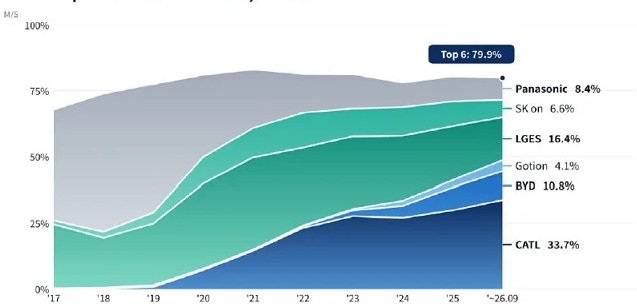
Marii beneficiari ai acestei evoluții sunt producătorii chinezi. „Cota de piață cumulată a celor șase companii chineze luate în calcul (CATL, BYD, Gotion, SVOLT, CALB și EVE) a crescut cu 13,3 puncte procentuale, de la 43,1% la 56,4%, depășind jumătate din piața non-chineză”, notează experții SNE Research. Doar giganții CATL și BYD controlează împreună 44,5% din piață, în condițiile în care, în aceeași perioadă din 2023, procentul lor combinat era de 36,7%.
Cotele de piață la finalul primelor 9 luni din 2026
Decalaje regionale: Europa și Asia compensează declinul din America de Nord
SNE Research a analizat în detaliu vânzările de baterii pentru vehicule pur electrice, hibride plug-in și alte tipuri de hibride, evidențiind evoluții divergente la nivel regional. Analiștii coreeni subliniază că cererea solidă din Europa și Asia a compensat slăbiciunea persistentă de pe piața nord-americană.
În mod surprinzător, ritmul pare să încetinească chiar și în China. Dacă piața globală (excluzând China) a avansat cu 24,7%, dinamica pieței totale (inclusiv China) reflectă o creștere de doar 19,7%. Prin urmare, ritmul general de expansiune din Republica Populară dă semne de frânare.
Recul sever pentru triada sud-coreeană în SUA
Situația detaliată pe producători arată o reconfigurare majoră a raportului de forțe.
Cei trei mari producători sud-coreeni – LG Energy Solution, SK On și Samsung SDI – au livrat la nivel mondial (excluzând China) un total de 113 GWh în primele nouă luni, marcând un declin de 13,5% comparativ cu anul precedent. Cota lor de piață cumulată sa prăbușit cu 11,7 puncte procentuale, coborând de la 38,2% la 26,5%.
Potrivit SNE Research, activitatea din America de Nord a suferit o lovitură dură: capacitatea de baterii instalată de triada coreeană aproape s-a înjumătățit în această regiune, scăzând de la 56,1 GWh la 28,1 GWh. În schimb, în Europa s-a înregistrat o ușoară creștere (de la 58,7 la 63,0 GWh), tendință vizibilă și în Asia (de la 13,1 la 17,5 GWh).
Clasamentul producătorilor: CATL domină detașat, Samsung SDI înregistrează cea mai mare scădere
Locul 1 – CATL: Liderul incontestabil al pieței a atins un volum de 143,7 GWh în afara Chinei, ceea ce reprezintă exact o treime din totalul pieței (33,7%). Compania a înregistrat o creștere anuală spectaculoasă de 47%. În Europa, livrările sale au urcat cu 35% (de la 71,5 la 96,8 GWh), în timp ce în Asia volumul s-a dublat, ajungând la 27,1 GWh.
Locul 2 – LG Energy Solution: Menține poziția a doua cu 69,8 GWh, deși volumul a scăzut cu 4,9% de la an la an. Creșterile din Europa (+13%, până la 38,6 GWh) și Asia (+49%, până la 11,1 GWh) nu au fost suficiente pentru a compensa prăbușirea de 45% de pe piața din America de Nord (de la 29,9 la 16,5 GWh). Cota de piață a LGES a coborât de la 21,5% la 16,4%.
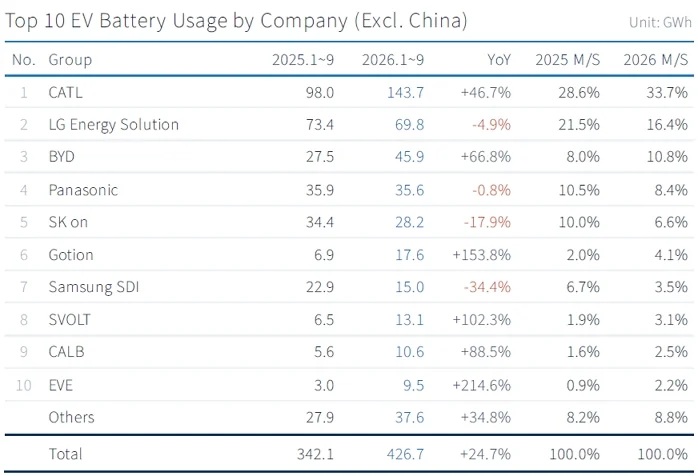
Locul 3 – BYD: A înregistrat un avans seminificativ de 67%, ajungând la 45,9 GWh, ceea ce i-a propulsat cota de piață de la 8% la 10,8%. Această expansiune a fost distribuită la nivel global: Europa (17,4 GWh, +67%), Asia (14,8 GWh, +41%) și America de Sud (7,1 GWh, +136%).
Locul 4 – Panasonic: Producătorul japonez a cumulat 35,6 GWh, în ușoară scădere (-0,8%). Deși livrările pentru Tesla din America de Nord au susținut rezultatele companiei, ritmul său de creștere a rămas mult în urma dinamicii generale a pieței non-chineze. Cota de piață a Panasonic a scăzut la 8,4%. Privind retrospectiv, exemplul Panasonic ilustrează cel mai bine transformarea radicală a pieței în ultimii ani.
Locul 5 – SK On : Producător sud-coreean a înregistrat pierderi însemnate de vânzări, volumul său coborând la 28,2 GWh (-18%), iar cota de piață s-a micșorat de la 10,0% la 6,6%. Deși compania este furnizor pentru grupuri auto majore precum Hyundai, Ford, Volkswagen și Mercedes-Benz, utilizarea bateriilor sale a scăzut cu 46,7% în America de Nord și cu 2,2% în Europa.
Locul 6 – Gotion: Partenerul celor de la Volkswagen, a explodat cu o creștere de 153,8% (până la 17,6 GWh)
Locul 7 Samsung SDI: A coborât pe locul șapte, înregistrând doar 15,0 GWh – cea mai abruptă scădere din top 10 (-34,4%). Deși vânzările sale din Europa au rămas stabile la 9,4 GWh, Samsung SDI a suferit un adevărat dezastru în America de Nord, unde volumele au scăzut cu 66% (de la 12,0 la 4,1 GWh).
Clasamentul primilor zece producători este completat de trei furnizori chinezi din eșalonul secund, toți aflați pe un val puternic de creștere: SVOLT (Locul 8: 13,1 GWh, +102%), CALB (Locul 9: 10,6 GWh, +88,5%) și EVE Energy (Locul 10: 9,5 GWh, o creștere masivă de 215%).
Tehnologia LFP dictează regulile jocului
În concluzie, în timp ce marii producători din Coreea de Sud și Japonia pierd teren pe piața globală din afara Chinei, cele șase companii chineze își extind rapid și agresiv volumele în Europa.
Un factor determinant în această dinamică este chimia celulelor de baterie. „Cota bateriilor LFP (litiu-fier-fosfat) pe piața non-chineză a crescut cu 11,9 puncte procentuale, de la 15,8% la 27,7%, reflectând exact această tendință”, arată analiștii SNE Research. Producătorii chinezi sunt lideri incontestabili în dezvoltarea tehnologiei LFP. În Europa, adoptarea acestei chimii este în plină expansiune, fiind utilizată „în principal pentru modelele entry-level, ceea ce face ca, în selectarea furnizorilor, competitivitatea prețului să devină criteriul cheie”.
Autorii studiului estimează că reglementările politice regionale și diversificarea cererii vor fi factorii esențiali care vor dicta competitivitatea viitoare a furnizorilor. Pentru a se proteja de riscuri și a se diversifica – în special în America de Nord – unii producători își orientează deja atenția către bateriile destinate stocării staționare de energie. În ceea ce privește Europa, analiștii consideră că Pachetul legislativ auto, stimulentele legate de eliminarea treptată a motoarelor cu combustie internă, precum și eventualele reguli stricte de tip „Made in Europe” vor reprezenta factori de influență decisivi în perioada următoare.
CITEȘTE ȘI:
Grupul Draexlmaier, prezent și în România, va închide fabrica de cablaje auto din Serbia în 2027
În timp ce europenii cumpără mașini electrice pe bandă rulantă, americanii le abandonează





Comentați?