

Industria auto globală ar putea trece printr-o schimbare majoră în următorul deceniu. Potrivit unui studiu publicat de KPMG, 48% dintre cei 775 de directori intervievați estimau că șase dintre primii zece producători auto mondiali își vor avea sediul în China în 2035. Această perspectivă ilustrează ascensiunea puternică a industriașilor chinezi, dar și mutarea concurenței spre zona de software, baterii și inteligență artificială.
Ar putea producători auto chinezi să domine industria auto mondială în următorii zece ani? Acesta este scenariul luat în calcul de aproape jumătate dintre liderii din sectorul auto. În cea de-a 26-a ediție a raportului Global Automotive Executive Survey, KPMG relevă că 48% dintre cei 775 de responsabili intervievați la nivel global anticipează prezența a șase constructori cu sediul în China în topul celor mai mari zece grupuri auto din lume în 2035.
Această viziune reflectă o schimbare profundă în percepția raportului de forțe de pe scena internațională. Considerați mult timp doar producători capabili să fabrice vehicule la costuri reduse, constructorii chinezi sunt recunoscuți acum pentru capacitățile lor tehnologice, în special în domenii precum bateriile, sistemele software integrate și electrificarea. Totuși, nu este vorba despre o prognoză proprie a celor de la KPMG, ci despre o anticipare exprimată de liderii chestionați. Aceasta demonstrează, însă, locul tot mai important pe care grupurile chineze îl ocupă în strategiile de viitor ale industriei auto.
Software-ul, principalul factor de diferențiere
Studiul evidențiază, de asemenea, o evoluție majoră a criteriilor de competitivitate. Pentru 51% dintre directorii intervievați, software-ul și tehnologiile digitale vor deveni, până în 2035, principala sursă de diferențiere pentru companiile lor.
Performanțele mecanice și caracteristicile tradiționale ale vehiculelor ar putea pierde astfel din importanță în favoarea inteligenței artificiale, a sistemelor avansate de asistență la condus (ADAS), a serviciilor conectate și a funcționalităților evolutive. Această transformare avantajează constructorii capabili să dezvolte rapid noi arhitecturi electronice și să ofere actualizări de la distanță.
Cu toate acestea, producători auto sunt încă departe de a stăpâni pe deplin această tranziție. Conform KPMG, doar 36% dintre proiectele legate de inteligența artificială și software depășesc astăzi stadiul experimental pentru a fi implementate la scară largă. O altă concluzie importantă: 92% dintre companiile intervievate au nevoie de cel puțin douăsprezece luni pentru a implementa o nouă tehnologie digitală în întreaga lor organizație. Mai mult de o treime dintre acestea au nevoie chiar de peste doi ani. Aceste dificultăți arată că abilitatea de a dezvolta software propriu reprezintă acum o miză industrială majoră, inclusiv pentru constructorii istorici care dispun de resurse financiare considerabile.
Asia accelerează investițiile tehnologice
Diferențele regionale sunt și ele vizibile în rezultatele studiului. În regiunea Asia-Pacific, 57% dintre directorii intervievați declară că realizează investiții semnificative în inteligența artificială și în tehnologiile emergente, comparativ cu 52% în Europa și 48% pe continentul american. Regiunea Asia-Pacific afișează, de asemenea, un avans în integrarea sistemelor de conducere autonomă și a asistenței avansate la condus, potrivit răspunsurilor colectate de KPMG.
Această dinamică susține dezvoltarea unor constructori precum BYD, Geely, Chery sau XPeng, care încearcă să se diferențieze atât prin tehnologie, cât și prin preț. Evoluția vizează și parteneriatele industriale. Potrivit studiului, ponderea valorii create prin cooperări externe și ecosisteme tehnologice ar putea crește de la 30% în prezent, la 44% în următorii trei ani. Această tendință se reflectă deja în mai multe alianțe între constructorii occidentali și chinezi, așa cum o arată parteneriatul dintre Volkswagen și XPeng.
Distribuția și serviciile post-vânzare, prioritare
O altă concluzie interesantă pentru profesioniștii din distribuția auto: transformarea relației cu clienții, a vânzărilor și a serviciilor post-vânzare se află în fruntea priorităților de investiții ale directorilor pentru următorii trei ani. Aceasta devansează inițiativele legate de sustenabilitate și economie circulară, precum și investițiile dedicate noilor motorizări sau implementării inteligenței artificiale. Acest rezultat demonstrează că transformarea industriei auto nu vizează doar fabricile sau vehiculele în sine. Relația comercială, serviciile conectate, mentenanța și fidelizarea clienților constituie, de asemenea, pârghii esențiale de competitivitate. Pentru distribuitori, această evoluție ar putea modifica treptat modelele economice, acordând un rol tot mai important serviciilor digitale și soluțiilor oferite pe întreaga durată de utilizare a mașinii.
Europa, confruntată cu o transformare simultană
În fața acestor schimbări, producătorii auto europeni trebuie să gestioneze mai multe provocări în același timp. Aceștia sunt nevoiți să mențină profitabilitatea activităților lor tradiționale, să finanțeze electrificarea gamelor actuale și să accelereze investițiile în tehnologii digitale. Această transformare are loc într-un moment în care piețele auto urmează traiectorii diferite.
În timp ce China continuă o electrificare rapidă, piețe precum India, Japonia și mai multe țări din Asia de Sud-Est ar urma să mențină coexistența mai multor tipuri de motorizări. În Europa, dezbaterile privind revizuirea obiectivelor de reducere a emisiilor de CO₂ ilustrează dificultățile cu care se confruntă industriașii în încercarea de a concilia tranziția energetică, competitivitatea și rentabilitatea.
„Harta competitivă a industriei este în curs de a fi redesenată”, subliniază Nicolas Nowicki, asociat la KPMG și responsabil pentru sectorul auto în Franța și regiunea Europa, Orientul Mijlociu și Africa. Acesta insistă asupra faptului că succesul constructorilor nu va depinde doar de localizarea lor geografică sau de dimensiune, ci și de capacitatea lor de a implementa rapid tehnologiile și de a construi ecosisteme adaptate.
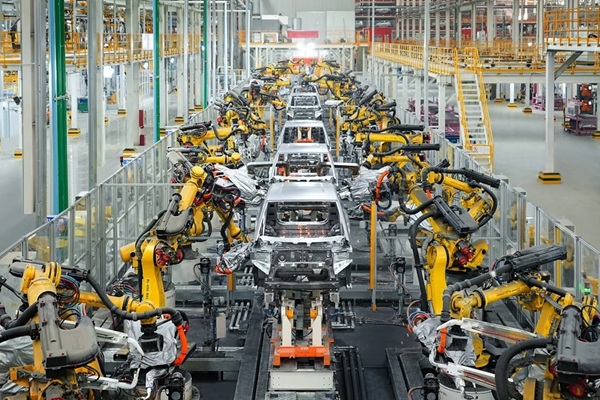
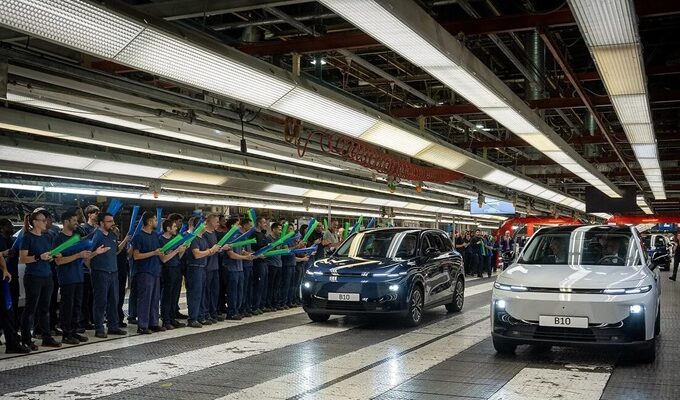
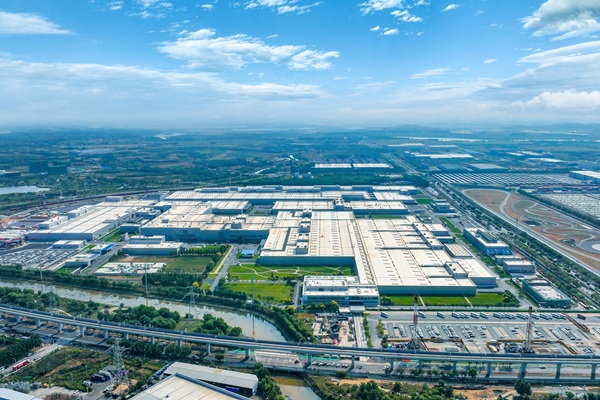
Sursa foto: BYD
CITEȘTE ȘI:
Gigantul chinez CATL și-a adjudecat 40% din piața mondială a bateriilor




Comentați?